Dari Tambang Galian ke Kas Daerah, Bapenda Kaltim Jelaskan Soal Pajak MBLB
POJOKNEGRI.com — Aktivitas pengambilan mineral bukan logam dan batuan tidak hanya berkaitan dengan kegiatan usaha. Dari aktivitas tersebut terdapat kewajiban perpajakan yang kemudian menjadi bagian dari penerimaan daerah.
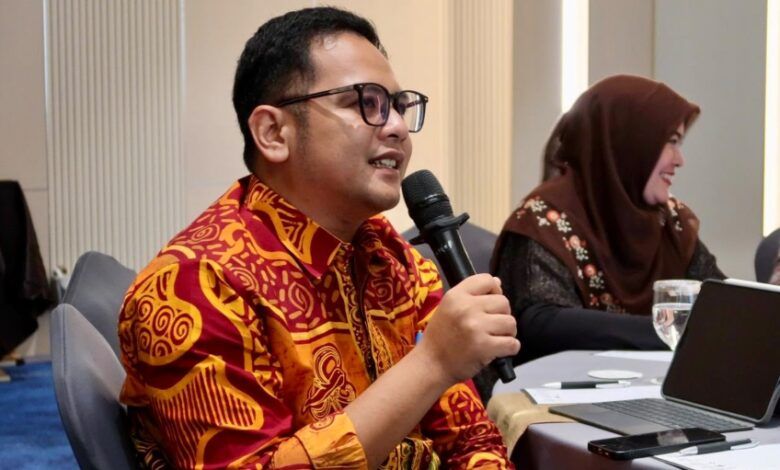
Kasubid PKB dan BBNKB Bapenda Kaltim Ali Mudzakkir menjelaskan hubungan antara Pajak Mineral Bukan Logam dan Batuan (MBLB) dengan Opsen MBLB secara sederhana.
Alurnya dimulai dari pengambilan MBLB yang menjadi objek Pajak MBLB. Pajak tersebut kemudian dihitung dan dikenakan Opsen sebesar 25 persen.
“Pajak MBLB merupakan pajak kabupaten/kota, sedangkan Opsen MBLB menjadi penerimaan provinsi,” kata Ali.
Ia menegaskan, Opsen bukan merupakan Pajak MBLB yang kedua. Opsen merupakan pungutan tambahan yang dikenakan atas pokok Pajak MBLB.
Ketentuan mengenai tarif Opsen MBLB sebesar 25 persen dari Pajak MBLB terutang diatur dalam Undang-Undang Nomor 1 Tahun 2022.
Di Kalimantan Timur, kebijakan tersebut diatur dalam Perda Provinsi Kaltim Nomor 1 Tahun 2024 dan mulai berlaku efektif pada 6 Januari 2025.
Ali memberikan gambaran sederhana mengenai perhitungannya. Jika Pajak MBLB yang terutang sebesar Rp100 juta, maka Opsen MBLB sebesar 25 persen menjadi Rp25 juta.
Dengan demikian, pengelolaan penerimaan tersebut membutuhkan keterhubungan data antara objek pajak, aktivitas pengambilan, pajak yang terutang, pembayaran hingga penerimaan Opsen.
Bapenda Kaltim bersama kabupaten/kota kemudian perlu melakukan rekonsiliasi untuk memastikan data tersebut konsisten.
Data yang disandingkan antara lain data wajib pajak dan perusahaan, lokasi objek MBLB, jenis dan volume material yang diambil, Pajak MBLB terutang dan pembayaran, hingga perhitungan serta penerimaan Opsen.
“Intinya adalah membuat satu basis data yang konsisten antara provinsi dan kabupaten/kota,” ujar Ali.
(advbapendakaltim)