Bapenda Kaltim Kawal PBBKB dari Transaksi Badan Usaha hingga Masuk Kas Daerah
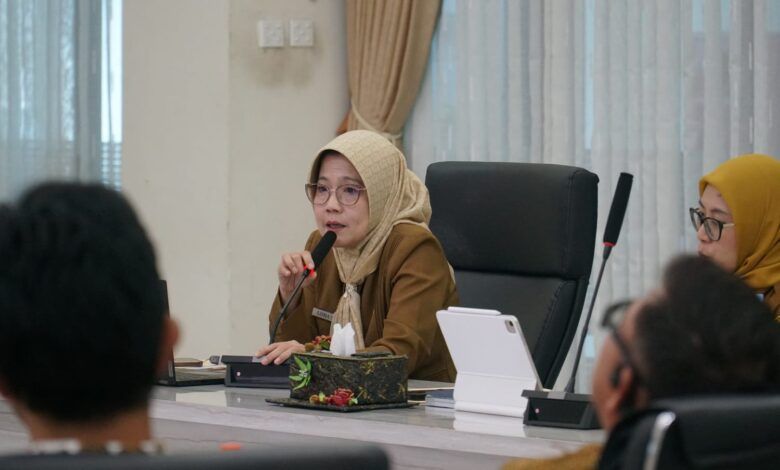
POJOKNEGERI.com – Badan Pendapatan Daerah (Bapenda) Kalimantan Timur memastikan pengawasan Pajak Bahan Bakar Kendaraan Bermotor (PBBKB) dilakukan sejak transaksi bahan bakar oleh badan usaha hingga pajak tersebut tercatat sebagai penerimaan daerah.
Pengawasan tersebut tidak hanya berfokus pada apakah pajak telah dibayarkan, tetapi juga memastikan seluruh aliran data dan dokumen transaksi dapat ditelusuri serta sesuai dengan kewajiban pajak yang harus disetorkan.
Kepala Bidang Pajak Daerah Bapenda Kaltim, Lora Sari, mengatakan proses pengawasan dimulai dari pendataan badan usaha yang memiliki kewajiban sebagai Wajib Pungut (Wapu) PBBKB.
“Memastikan badan usaha yang menjadi Wajib Pungut terdata melalui SK Kepala Badan tentang penetapan Wapu PBBKB,” kata Lora Sari.
Setelah badan usaha terdata, setiap transaksi penyerahan bahan bakar menjadi bagian yang harus dapat ditelusuri oleh pemerintah daerah.
Menurut Lora, penelusuran tersebut dilakukan melalui dokumen transaksi yang menjadi dasar pencatatan penyerahan bahan bakar.
“Transaksi penyerahan BBKB dapat ditelusuri melalui dokumen seperti DO dan invoice,” ujarnya.
Data transaksi tersebut kemudian dilaporkan oleh Wajib Pungut melalui Surat Pemberitahuan Pajak Daerah (SPTPD).
“Dilaporkan melalui SPTPD, kemudian PBBKB disetorkan ke Rekening Kas Umum Daerah,” kata Lora.
Namun, pengawasan Bapenda tidak berhenti pada data penjualan yang disampaikan oleh Wajib Pungut. Pemerintah daerah juga melakukan pengujian dengan melihat data dari sisi pengguna bahan bakar.
Lora mengatakan pengawasan tersebut dilakukan melalui Tim Terpadu yang dibentuk oleh Gubernur Kaltim. Tim tersebut melibatkan unsur Kejaksaan, Kepolisian, TNI, Bea Cukai serta instansi vertikal dan instansi terkait lainnya sesuai kewenangan masing-masing.
“Dalam pemeriksaan Tim Terpadu, kami juga meminta data pemakaian BBKB dari customer atau pengguna, kemudian data tersebut kami crosscheck dengan data penjualan yang telah disampaikan oleh Wapu,” jelas Lora.
Dengan metode tersebut, Bapenda melihat data dari dua sisi. Pertama, data penjualan yang disampaikan oleh Wajib Pungut. Kedua, data pemakaian bahan bakar dari customer atau pengguna.
Menurut Lora, pendekatan tersebut digunakan untuk memperkuat proses pengawasan sekaligus memastikan kesesuaian data transaksi yang dilaporkan.
“Jadi kita melihat dari dua sisi, data penjualan dari Wapu dan data pemakaian dari customer,” ujarnya.
Pendekatan ini, lanjut dia, dapat disebut sebagai pengawasan dari sisi pengguna atau bottom-up. Data pemakaian BBKB dari pengguna ditelusuri dan kemudian dicocokkan dengan data penjualan yang disampaikan Wajib Pungut.
“Pendekatan ini bisa dikatakan sebagai pengawasan bottom-up, karena kami melakukan penelusuran dari sisi pengguna BBKB kemudian mencocokkannya dengan data Wapu. Tujuannya untuk memperkuat kualitas data dan memastikan kesesuaian pelaporan,” kata Lora.
Selain melalui pencocokan data tersebut, Bapenda juga melakukan penelitian dan rekonsiliasi terhadap transaksi, laporan pajak, serta pembayaran yang masuk ke kas daerah.
“Setelah itu Bapenda melakukan penelitian dan rekonsiliasi data untuk memastikan antara transaksi, laporan dan pembayaran dapat dipertanggungjawabkan,” jelasnya.
Dengan mekanisme tersebut, Bapenda tidak hanya melihat bukti pembayaran pajak. Pengawasan dilakukan dengan mencocokkan data transaksi, laporan yang disampaikan Wajib Pungut, data pemakaian dari pengguna, hingga pembayaran yang masuk ke rekening kas umum daerah.
Menurut Lora, tahapan tersebut penting untuk memastikan penerimaan PBBKB memiliki alur administrasi yang jelas sejak bahan bakar diserahkan oleh badan usaha sampai pajak diterima pemerintah daerah.
“Jadi yang kami kawal bukan hanya pembayarannya, tetapi seluruh mekanisme sampai menjadi penerimaan daerah,” tegasnya.
Pengawasan menyeluruh tersebut juga menjadi bagian dari upaya pemerintah daerah memastikan potensi penerimaan PBBKB dapat tercatat secara optimal.
Bagi Bapenda, keterhubungan data menjadi bagian penting dalam proses pengawasan. Dokumen penyerahan bahan bakar, pelaporan pajak, data pemakaian pengguna, dan bukti penyetoran harus memiliki keterkaitan sehingga dapat dilakukan penelitian dan rekonsiliasi.
Lora mengatakan mekanisme pengawasan tersebut memiliki dasar hukum yang menjadi pedoman dalam pelaksanaan pemungutan pajak daerah.
“Dasar utamanya adalah PP 35 Tahun 2023 dan ketentuan teknis Kaltim dalam Pergub 38 Tahun 2024 sebagaimana diubah dengan Pergub 35 Tahun 2025,” katanya.
Ia menjelaskan, Peraturan Pemerintah Nomor 35 Tahun 2023 mengatur sejumlah tahapan dalam pengelolaan pajak daerah.
“PP 35 Tahun 2023 sendiri mengatur pendaftaran dan pendataan, pembayaran atau penyetoran, pelaporan, pemeriksaan, penagihan, serta pemanfaatan data dalam optimalisasi pemungutan pajak daerah,” ujar Lora.
Dengan landasan tersebut, pengawasan PBBKB dilakukan secara berjenjang. Mulai dari memastikan badan usaha yang wajib memungut telah terdata, memastikan transaksi dapat dibuktikan melalui dokumen, mencocokkan data penjualan dengan pemakaian, memeriksa pelaporan, hingga memastikan penyetoran masuk ke rekening kas umum daerah.
Rangkaian pengawasan itu menjadi bagian penting dalam menjaga agar setiap kewajiban PBBKB dapat dipertanggungjawabkan secara administratif dan tercatat sebagai penerimaan daerah.
“Yang kami kawal bukan hanya pembayarannya, tetapi seluruh mekanisme sampai menjadi penerimaan daerah,” pungkas Lora.
(advbapendakaltim)